電子元器件銷售行情分析與預(yù)判
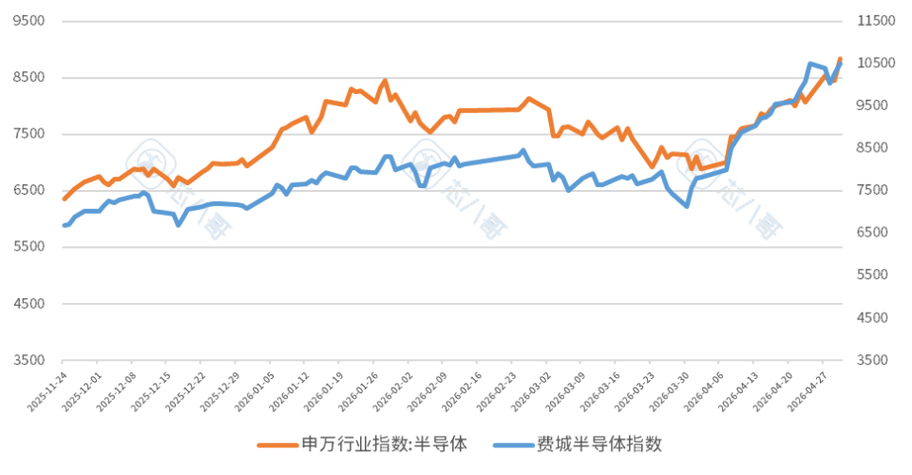
內(nèi)容": "## 一、當(dāng)前電子元器件銷售行情概述\n\n2023年以來(lái),全球電子元器件市場(chǎng)經(jīng)歷了從“缺芯”到“去庫(kù)存”的劇烈周期轉(zhuǎn)換。當(dāng)前電子元器件銷售呈現(xiàn)以下特征:\n\n1. 整體需求疲軟,結(jié)構(gòu)性分化明顯:消費(fèi)電子(手機(jī)、PC、家電)需求持續(xù)低迷,導(dǎo)致MCU、存儲(chǔ)芯片、被動(dòng)元件(MLCC、電阻、電容)等通用元器件銷售承壓;而汽車電子、工業(yè)控制、AI服務(wù)器、新能源等領(lǐng)域的需求相對(duì)堅(jiān)挺,特別是高可靠性功率器件、傳感器、碳化硅(SiC)、氮化鎵(GaN)等高端產(chǎn)品供不應(yīng)求。\n2. 庫(kù)存高企,價(jià)格戰(zhàn)加劇:原廠和代理商手中積壓了大量2021-2022年缺貨期間囤積的庫(kù)存。為了回籠資金,部分通用料號(hào)出現(xiàn)“倒掛”銷售(即銷售價(jià)低于進(jìn)貨價(jià)),中小貿(mào)易商生存艱難。\n3. 交期普遍縮短,從“賣方市場(chǎng)”轉(zhuǎn)向“買(mǎi)方市場(chǎng)”:除少數(shù)車規(guī)級(jí)、工規(guī)級(jí)芯片外,大部分元器件的交貨周期已從50周以上縮短至8-16周,部分消費(fèi)類料號(hào)甚至現(xiàn)貨充足。\n4. 地域轉(zhuǎn)移加速:受地緣政治和供應(yīng)鏈安全影響,歐美客戶加速將采購(gòu)訂單轉(zhuǎn)向東南亞、印度、墨西哥等地,中國(guó)電子元器件出口銷售面臨一定壓力;但中國(guó)本土新能源汽車、光伏、儲(chǔ)能等產(chǎn)業(yè)的蓬勃發(fā)展,為國(guó)產(chǎn)元器件銷售提供了內(nèi)需支撐。\n\n## 二、銷售行情驅(qū)動(dòng)因素分析\n\n| 有利因素 | 不利因素 |\n|---------|----------|\n| 汽車電動(dòng)化/智能化帶動(dòng)功率半導(dǎo)體、傳感器、連接器需求 | 全球通脹、地緣沖突抑制消費(fèi)信心 |\n| AI大模型爆發(fā)拉動(dòng)高算力芯片、HBM存儲(chǔ)、光模塊銷售 | 消費(fèi)電子換機(jī)周期延長(zhǎng),需求不振 |\n| 新能源(光伏、儲(chǔ)能)對(duì)IGBT、MOSFET需求旺盛 | 半導(dǎo)體周期下行,渠道庫(kù)存去化緩慢 |\n| 國(guó)產(chǎn)替代政策支持,本土供應(yīng)鏈采購(gòu)比例提升 | 價(jià)格戰(zhàn)導(dǎo)致利潤(rùn)率下滑,研發(fā)投入受限 |\n| 工業(yè)自動(dòng)化、物聯(lián)網(wǎng)發(fā)展帶動(dòng)MCU、模擬芯片銷售 | 美國(guó)對(duì)華技術(shù)出口管制影響高端產(chǎn)品銷售 |\n\n## 三、重點(diǎn)細(xì)分領(lǐng)域銷售預(yù)判\(zhòng)n\n### 1. 車規(guī)級(jí)元器件——銷售增長(zhǎng)最確定\n預(yù)計(jì)2024-2025年,車規(guī)級(jí)MCU、IGBT、SiC模塊、傳感器、連接器等銷售將保持15%-25%的年增速。尤其是800V高壓平臺(tái)車型放量,帶動(dòng)SiC器件銷售翻倍增長(zhǎng)。但需注意,車規(guī)認(rèn)證周期長(zhǎng),進(jìn)入頭部車企供應(yīng)鏈的銷售壁壘高。\n\n### 2. 存儲(chǔ)芯片——銷售觸底反彈\n經(jīng)歷2023年價(jià)格暴跌后,三星、美光、SK海力士等原廠主動(dòng)減產(chǎn),疊加AI服務(wù)器對(duì)HBM、DDR5的需求拉動(dòng),預(yù)計(jì)2024年下半年存儲(chǔ)芯片銷售將迎來(lái)量?jī)r(jià)齊升。建議銷售渠道提前布局企業(yè)級(jí)SSD和高帶寬內(nèi)存。\n\n### 3. 被動(dòng)元件——銷售緩慢復(fù)蘇\nMLCC、電阻、電感等受消費(fèi)電子拖累,目前價(jià)格已接近底部。隨著庫(kù)存去化進(jìn)入尾聲,以及汽車電子、工控需求拉動(dòng),2024年Q4有望止跌回升。銷售策略應(yīng)從“拼價(jià)格”轉(zhuǎn)向“拼交期、拼服務(wù)、拼技術(shù)配套”。\n\n### 4. 模擬芯片與MCU——銷售競(jìng)爭(zhēng)白熱化\nTI、ADI等國(guó)際大廠產(chǎn)能寬松,導(dǎo)致通用模擬芯片和MCU銷售陷入價(jià)格戰(zhàn)。國(guó)產(chǎn)廠商在中低端市場(chǎng)“內(nèi)卷”嚴(yán)重,只有轉(zhuǎn)向高端車規(guī)、工規(guī)產(chǎn)品才能獲得銷售溢價(jià)。預(yù)判2025年前,該領(lǐng)域銷售毛利率將持續(xù)承壓洼地反彈。\n\n### 5. 分立器件與功率半導(dǎo)體——銷售景氣分化\n消費(fèi)類二極管、三極管銷售平淡;而高壓MOSFET、IGBT、SiC二極管銷售供不應(yīng)求。受新能源逆變器、充電樁、車載OBC需求帶動(dòng),預(yù)計(jì)2024-2026年功率半導(dǎo)體銷售復(fù)合增長(zhǎng)率超過(guò)20%。\n\n## 四、電子元器件銷售策略建議\n\n1. **從“賣產(chǎn)品"}\n\
如若轉(zhuǎn)載,請(qǐng)注明出處:http://www.cngtp.cn/product/15.html
更新時(shí)間:2026-10-26 11:44:31